401(k) 주식 자산 상위 10개 종목 및 비중 (S&P 500 기준)
| 순위 | 기업명 (티커) | 주요 사업 분야 | 401(k) 주식 포트폴리오 내 비중 |
| 1 | 엔비디아 (NVDA) | AI 반도체 및 GPU | ~ 7.1% |
| 2 | 애플 (AAPL) | 스마트폰 및 IT 기기 | ~ 6.7% |
| 3 | 마이크로소프트 (MSFT) | 클라우드 및 소프트웨어 | ~ 6.3% |
| 4 | 아마존 (AMZN) | 이커머스 및 클라우드(AWS) | ~ 3.6% |
| 5 | 메타 메타플랫폼스 (META) | 소셜 미디어 및 AI | ~ 2.5% |
| 6 | 알파벳 Class A (GOOGL) | 구글 검색 및 알파벳 | ~ 2.0% |
| 7 | 버크셔 해서웨이 (BRK.B) | 금융 및 종합 투자지주사 | ~ 1.8% |
| 8 | 알파벳 Class C (GOOG) | 구글 검색 및 의결권 없음 | ~ 1.7% |
| 9 | 테슬라 (TSLA) | 전기차 및 에너지 storage | ~ 1.5% |
| 10 | 브로드컴 (AVGO) | 통신 및 반도체 솔루션 | ~ 1.4% |
401(k) 채권 펀드/ETF 상위 1~5위 현황
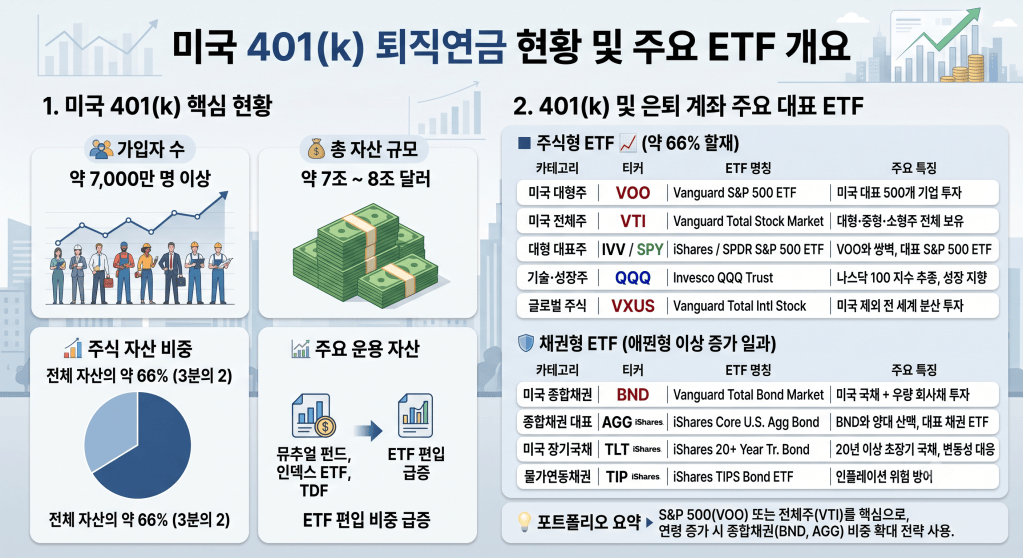
채권은 크게 미국 종합채권 인덱스 지수(Bloomberg US Aggregate Bond Index)를 추종하는 패시브 ETF와 오랜 기간 성과가 검증된 액티브 펀드/ETF가 시장을 양분하고 있습니다.
401(k) 및 은퇴 계좌 채권 자산 상위 5개 상품
| 순위 | 상품명 (티커 / 펀드명) | 유형 | 주요 구성 자산 및 특징 |
| 1 | Vanguard Total Bond Market ETF / Fund (BND / VBTLX) | 패시브 (지수) | 미국 전체 채권 시장 대표. 미국 국채, 정부기관채, 투자등급 회사채 등에 광범위하게 분산 투자 (가장 높은 보유율) |
| 2 | iShares Core U.S. Aggregate Bond ETF (AGG) | 패시브 (지수) | BND와 함께 미국 채권 시장의 양대 산맥. S&P 500의 VOO처럼 기관 및 개인 401(k)에서 필수 핵심 채권으로 편입 |
| 3 | PIMCO Income Fund / Active Bond ETF (PONAX / BOND) | 액티브 | 글로벌 대표 액티브 채권. 금리 변화에 따라 국채, 회사채, 주택담보증권(MBS) 비중을 자율 조정해 추가 수익 추구 |
| 4 | Dodge & Cox Income Fund (DODIX) | 액티브 | 우량 회사채 중심. 저렴한 수수료와 철저한 리스크 관리로 미국 401(k) 옵션에 고정적으로 들어가는 대표 채권 펀드 |
| 5 | Metropolitan West Total Return Bond (MWTRX) | 액티브 | 종합 수익형 채권. 거시경제 분석을 바탕으로 미국 국채와 회사채를 조율하며 장기 안정적 총수익을 목표로 운용 |
1. 매년 401(k) 은퇴자 수
- 연간 은퇴 인원: 매년 약 150만~200만 명 내외의 미국 근로자가 새로 401(k)를 통해 은퇴 단계로 진입합니다. (미국 전체 연간 은퇴자 수는 약 300만~350만 명 수준)
- 계좌 잔액의 흐름: 은퇴 직전인 50~60대 평균 401(k) 잔액은 약 $500,000 ~ $640,000(약 6억 8천만 ~ 8억 7천만 원) 수준이며, 은퇴 후에는 인출(RMD 등) 및 계좌 이급(IRA)으로 점차 잔액이 줄어듭니다.
2. 매년 적립하는 금액 (납입액)
- 평균 연간 저축액: 미국 근로자 평균 연간 약 $7,500 ~ $12,000(약 1,000만 ~ 1,600만 원) 수준을 적립합니다.
- 소득 대비 저축률: 평균 저축률은 본인 납입분(약 10~12%) + 회사 지원금(Employer Match, 약 4~5%)을 합쳐 소득의 약 14% ~ 15%입니다.
- 법적 한도 (2026년 기준):
- 본인 납입 한도: $24,500
- 50세 이상 추가 납입(Catch-up): +$7,500 ($32,000)
- 60~63세 특별 추가 납입: +$11,250 ($35,750)
- 회사 지원 포함 총 한도: $70,000
3. 얻는 수익금 (금액 기준)
- 평균 연간 수익금: 잔액 규모와 그해 시장 상황에 따라 매년 변동하지만, 은퇴에 임박한 가입자(평균 잔액 $500,000 기준)는 평상시 연간 약 $25,000 ~ $40,000(약 3,400만 ~ 5,400만 원) 수준의 자산 증가(수익)를 얻게 됩니다.
- 은퇴 후 인출 금액: 일반적으로 은퇴 후에는 포트폴리오 원금을 보존하면서 매년 계좌 잔액의 약 4%(연간 약 $20,000 ~ $25,000) 내외를 생활비로 인출합니다 (4% Rule 적용).
4. 401(k) / 은퇴자 중 백만장자 비율
- 매년 은퇴자 중 백만장자 비중: 전체 신규 은퇴자의 약 1.5% ~ 2.5% 수준입니다.
- 401(k) 계좌 기준 백만장자 비율: 피델리티(Fidelity) 등 주요 운용사 통계에 따르면 전체 401(k) 가입자 중 계좌 잔액만으로 100만 달러를 넘긴 비중은 약 1.8% ~ 2.2% (약 35만~45만 명)입니다.
- 실제 통합 순자산 기준 (주택 + IRA 포함): 401(k) 외에 개인퇴직계좌(IRA)와 주택 순자산을 모두 포함하면, 매년 은퇴하는 미국 근로자 중 백만장자 비율은 약 8% ~ 10%까지 올라갑니다.
5. 은퇴 백만장자(401k Millionaires)의 주요 특징
- 장기 투자 (20~30년 이상):
- 401(k) 백만장자의 약 80% 이상은 한 회사 또는 직장에서 20년 이상 꾸준히 401(k)에 적립한 장기 가입자들입니다.
- 높은 저축률 (회사 지원금 포함 15% 이상):
- 은퇴 백만장자 그룹은 매년 법적 한도 가까이 적립하며, 회사 매칭 지원금(Match)을 100% 챙겨 월 소득의 15%~20% 이상을 연금에 적립했습니다.
- 주식형 자산(S&P 500 등) 고비율 유지:
- 근속 연수 동안 주식형 인덱스 펀드(VOO, VTI 등) 비중을 70~80% 이상 유지하여 미국 증시의 복리 성장 수혜를 받았습니다.
6. 핵심 요약
미국에서 매년 은퇴하는 사람들 중 오직 401(k) 계좌 하나만으로 백만장자가 된 사람은 약 50명 중 1명(약 2%) 꼴이며, 부동산과 기타 은퇴 계좌(IRA)를 모두 합친 전체 순자산 기준으로는 은퇴자 10~12명 중 1명(약 8~10%) 수준이 백만장자로 은퇴 생활을 시작합니다.


답글 남기기